

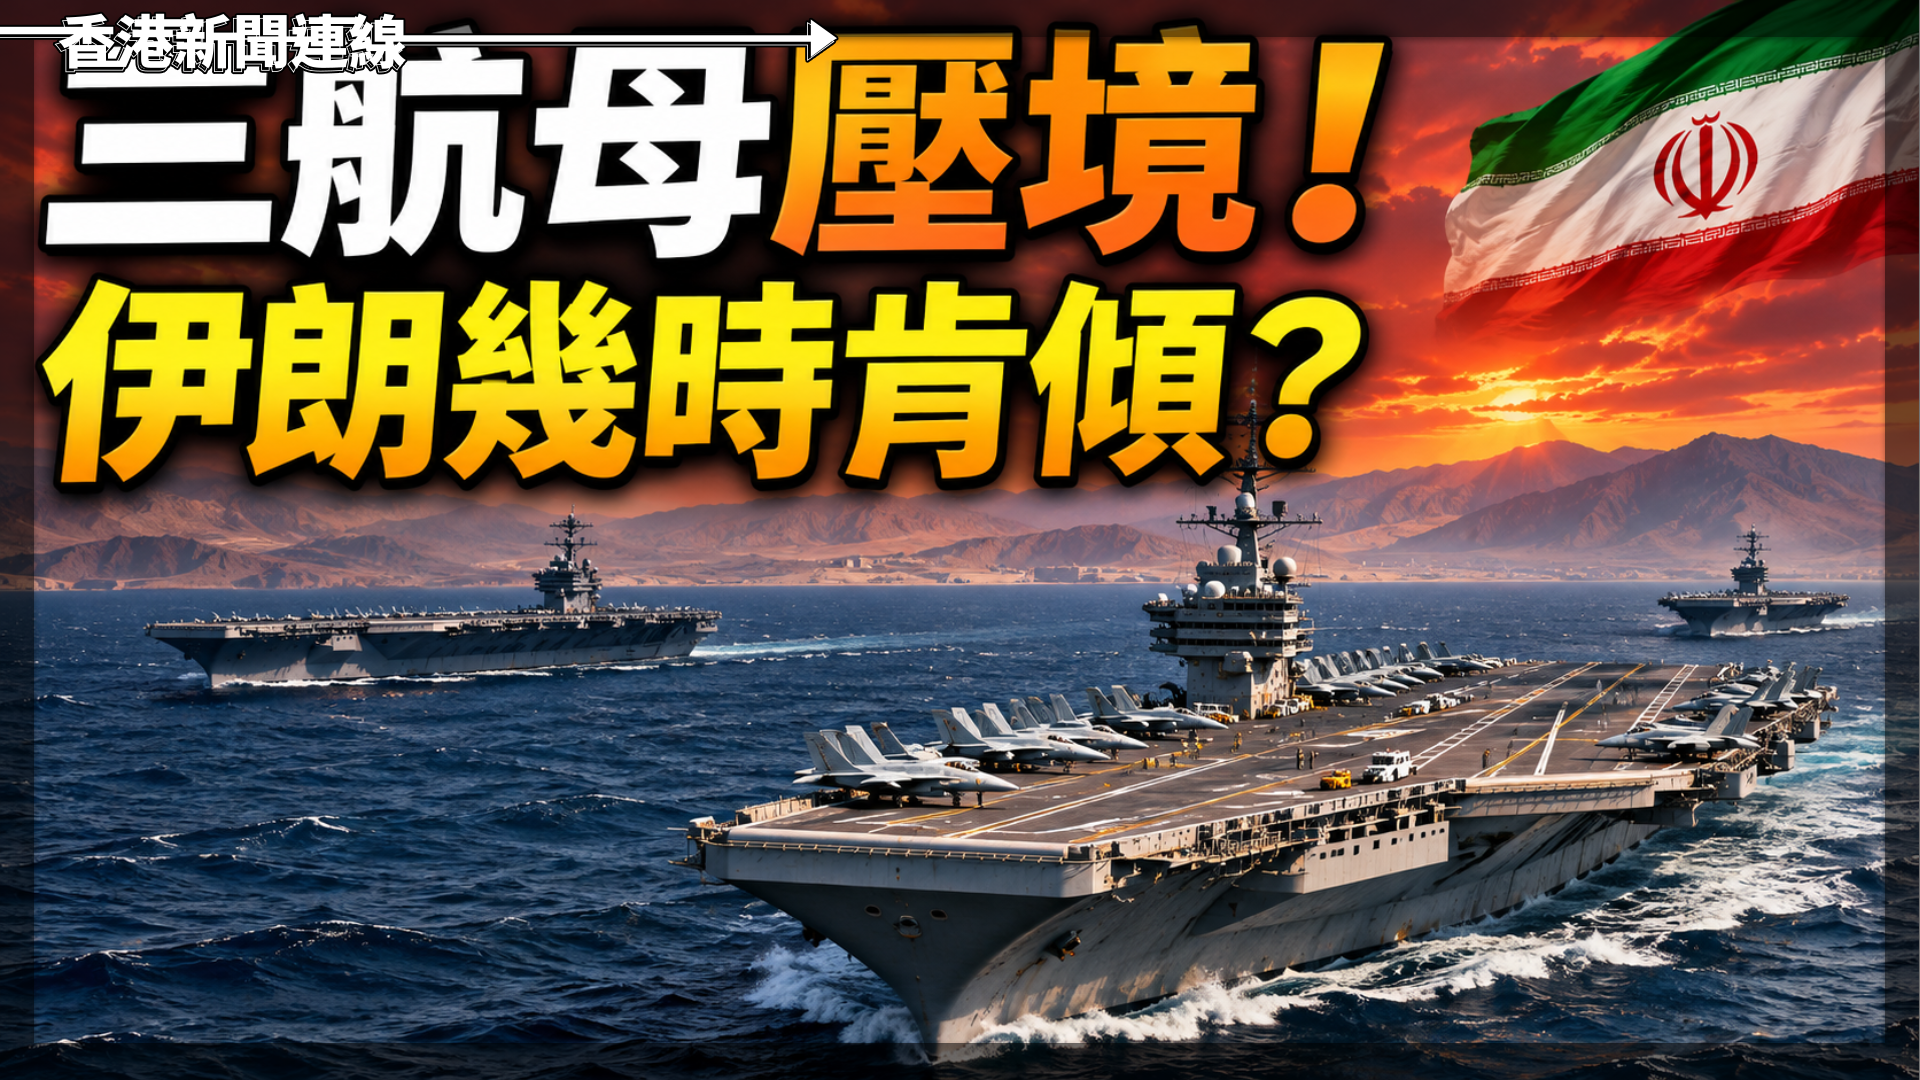
美軍第三艘航空母艦羅斯福號抵達中東,同老布殊號、華盛頓號形成三航母部署。我認為,呢個部署首先係保留壓力:即使暫時唔發動大規模攻擊,都要令伊朗知道,美國隨時有能力再打。軍事力量擺喺度,亦可以增加談判籌碼。不過,「維持武力選項直至談判成功」係對部署嘅策略解讀,唔係美方已經公布嘅撤軍時間表。
另外,航母需要輪替,艦員要休息,艦艇同飛機亦要維修。第三艘抵達,唔代表三艘會無限期留低。Al-Monitor報道,羅斯福號原本預計接替老布殊號,但老布殊號部署獲延長至假期期間。即係話,輪替同短期增兵可以同時存在;交接期間保持較大兵力,本身就有施壓作用。
但前線究竟有冇降溫,唔可以淨係數航母,要睇油輪仲有冇遇襲。
以11月10日至16日呢7日計,英國海事貿易行動處嘅周報及其後公告,列出7宗油輪遇襲通報:10日3宗、11日1宗、15日1宗、16日2宗。其中有油輪機房中彈起火,亦有船員撤離。要講清楚,呢個係通報宗數,未有足夠船名同識別資料,確認全部涉及唔同船隻,所以唔應該直接寫成「7艘油輪遇襲」。但至少可以確定,呢7日並冇停止攻擊商船。
伊朗另外聲稱,星期日至星期一有6艘油輪起火,並指有油輪觸雷;路透社未能獨立核實。呢批聲稱可能同已公布事故重疊,唔可以再加落上述數字,變成另一個更大嘅戰果。現階段合理判斷係:海上安全未恢復,亦未有充分證據話前線已經明顯降溫。
第二個指標,係每日究竟有幾多油穿過霍爾木茲海峽。
《華爾街日報》11月13日報道引述Kpler初步追蹤數據,最新一周已確認嘅海峽石油通行量,平均每日約406萬桶,戰前比較基準係1,710萬桶,即約四分之一。呢個係已確認通行量,唔係今日即時完整流量,追蹤資料亦可能修訂。
另一個容易混淆嘅數字係每日1,840萬桶。國際能源署講嘅係10月海灣地區、扣除阿曼嘅整體石油出口,當中包括其他出口路線,唔可以全部當成經過霍爾木茲。產油國恢復出口,同海峽恢復正常,係兩回事。
第三,就係油價。11月13日,布蘭特期油收95.84美元,紐約期油88.56美元,兩者全周都跌約2.5%。16日再分別跌至92.44同85.72美元,單日跌3.6%同3.2%。到17日台灣時間上午9時02分,分別報92同85.28美元,繼續偏軟。
點解油輪仍然遇襲,油價反而跌?因為市場同時衡量供應恢復同需求。國際能源署預期第四季重新出現供應過剩,其他出口路線同供應來源,抵銷部分海峽受阻影響。因此,油價回落反映供求預期改善,唔等於船員面對嘅風險已經消失。
所以我嘅判斷係:美國保持軍事壓力,有佢嘅策略邏輯;但談判進展、商船安全同石油供應,必須分開驗收。真正降溫,應該見到遇襲持續減少、通行量穩定回升。三艘航母證明有能力施壓,商船可以安全反覆通過,先證明壓力取得成果。